Страховой сектор в России и странах СНГ завершил фазу хаотичных экспериментов с машинным обучением. В 2025–2026 годах фокус сместился с демонстрационных чат-ботов на сквозную автоматизацию тяжелых производственных процессов: андеррайтинга, расследования мошеннических схем и, главное, урегулирования убытков.
Главный драйвер изменений — дефицит кадров, рост стоимости экспертной оценки и жесткая конкуренция за скорость выплат. В массовых сегментах (ОСАГО, КАСКО, ДМС) выиграет тот, кто сможет сократить время от наступления страхового случая до денежной компенсации с нескольких дней до пары минут, сохранив при этом контроль над операционными рисками.
Как применяется ИИ в страховании сегодня: ТОП кейсов
Алгоритмический осмотр и оценка ущерба автотранспорта (CV)
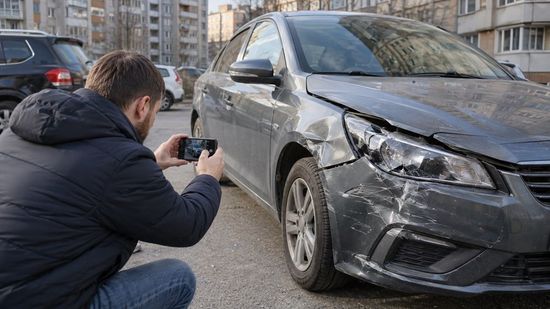
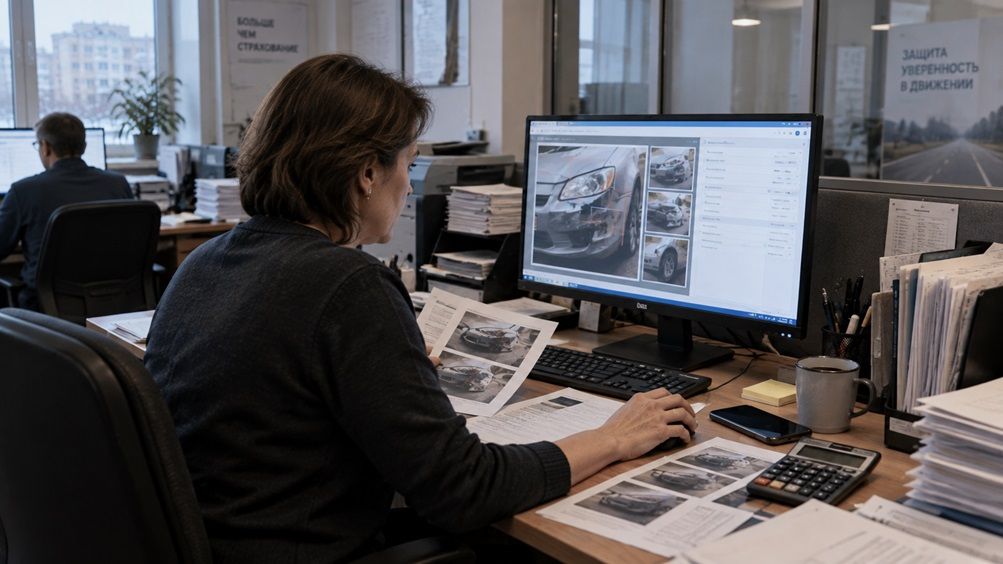
Замена физического выезда эксперта на автоматизированный пайплайн обработки медиаданных. Клиент загружает фото или видео с места ДТП, после чего модели компьютерного зрения (архитектуры типа YOLO или R-CNN) производят сегментацию кузовных элементов и локализацию дефектов.
Алгоритм классифицирует повреждения по степени тяжести (полировка, покраска, замена), выделяет их ограничивающими рамками (Bounding Boxes) и отправляет JSON-запрос к базам данных запчастей для автоматического формирования предварительной сметы.
Решение позволяет сократить время отклика с нескольких дней до 1–5 минут.

Выявление мошеннических схем и антифрод-аналитика (Graph ML / CV Forensics)
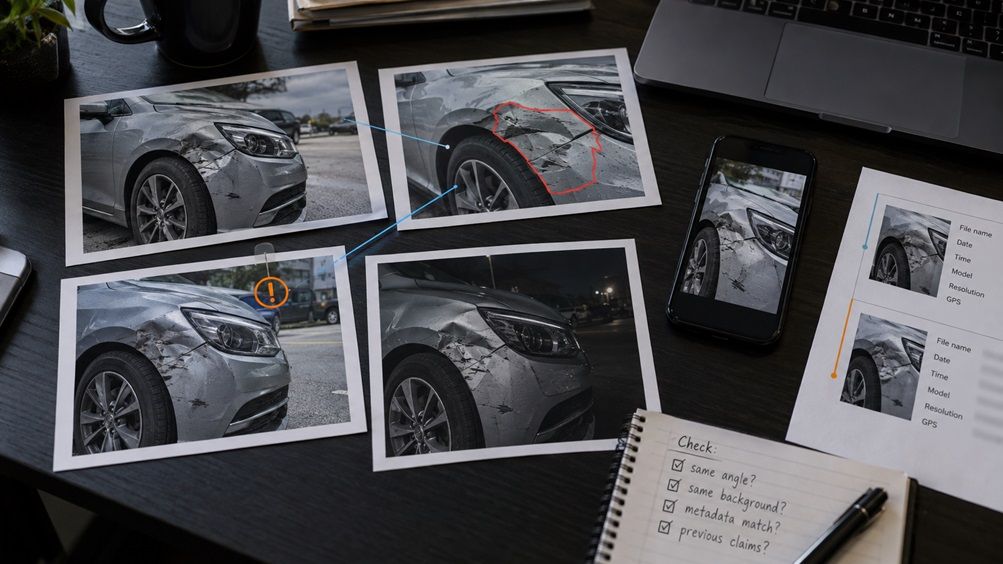
Анализ страховых событий переведен на графовые нейросети (GNN) и цифровую криминалистику. Система в реальном времени проверяет метаданные снимков (EXIF), выявляет следы графических редакторов и генерации изображений нейросетями (Deepfake detection).
Дополнительно алгоритмы анализируют связи между участниками разных ДТП, выявляя организованные группы: совпадения геолокаций, частотные контакты, перекрестное использование одних и тех же транспортных средств или номеров телефонов в разных страховых эпизодах.
Сквозная автоматизация ДМС (NLP / OCR)
Использование больших языковых моделей (LLM) и оптического распознавания (OCR) для процессинга медицинских документов
Система автоматически считывает скан-копии выписок, чеков и направлений, извлекая коды МКБ-10 и названия процедур (Named Entity Recognition).
Алгоритм сверяет назначения с клиническими рекомендациями Минздрава и покрытием конкретного полиса. Это исключает ручную проверку реестров, блокирует гипердиагностику (назначение избыточных анализов клиниками) и предотвращает технические ошибки биллинга.
Извлечение данных из неструктурированных документов (RPA + AI)
Маршрутизация входящего потока документов: европротоколов, справок из ГИБДД, заявлений от клиентов, написанных от руки. Алгоритмы компьютерного зрения считывают рукописный текст, а NLP-модуль извлекает ключевые сущности (ФИО, номера полисов, даты, обстоятельства происшествия).
Структурированные данные автоматически загружаются в учетную систему (CRM/ERP), минуя этап ручного ввода оператором, после чего дело напрямую маршрутизируется профильному андеррайтеру.
Параметрическое агрострахование по спутниковым данным
Перевод выплат по гибели урожая на автоматические триггеры без выезда агрономов в поля. Система непрерывно анализирует мультиспектральные спутниковые снимки, вычисляя вегетационные индексы (NDVI) и показатели влажности почвы.
При пересечении пороговых значений (например, фиксация критической засухи или вымерзания озимых на определенной площади) смарт-контракт автоматически инициирует страховую выплату агрохолдингу.
Телематика и динамическое ценообразование (IoT + ML)
Потоковый анализ данных с OBD-II трекеров или смартфонов водителей для персонализации тарифов КАСКО (модель "Pay-How-You-Drive").
Модель машинного обучения обрабатывает телеметрию: резкие ускорения, жесткие торможения, превышения скорости, частоту ночных поездок.
На основе этих временных рядов формируется скоринговый балл водителя, который в реальном времени корректирует стоимость полиса при пролонгации или определяет размер франшизы.
Дистанционный скоринг недвижимости и инфраструктуры
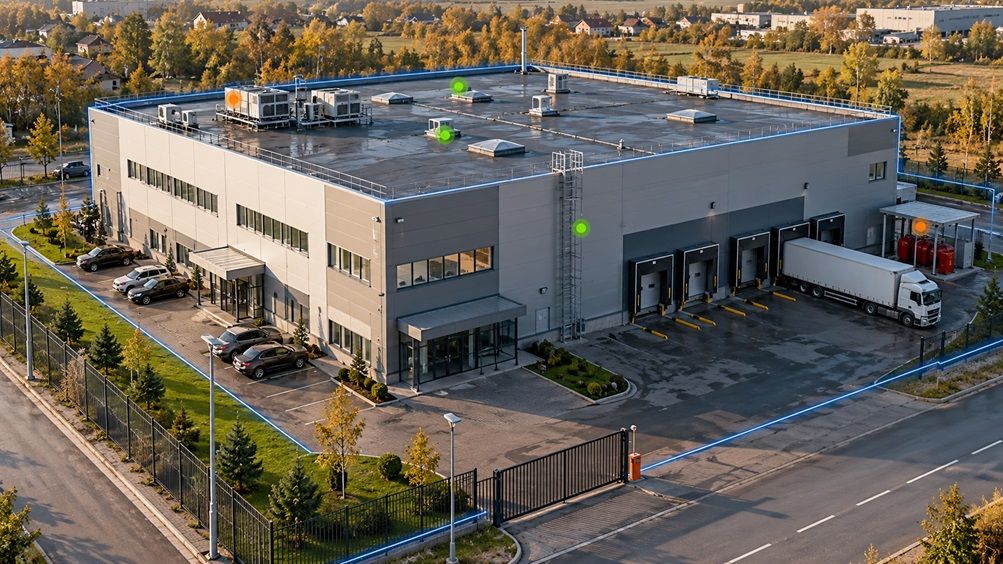
Оценка коммерческих и частных объектов на этапе заключения договора без выезда инспектора. Использование дронов, спутниковых снимков и открытых API для анализа состояния кровли, плотности застройки, наличия лесных массивов (пожароопасность) или близости к водоемам (риск затопления).
Нейросеть рассчитывает коэффициент риска объекта, формируя базу для индивидуального тарифа.
Предиктивная аналитика оттока клиентов (Churn Prediction)
Анализ пользовательского поведения для удержания клиентской базы. ML-алгоритмы обрабатывают историю взаимодействия клиента с компанией (частота обращений, длительность урегулирования убытков, изменения в тарифах, активность в приложении) и с высокой точностью прогнозируют вероятность отказа от продления полиса (ОСАГО, КАСКО, ипотечное страхование).
При высоком риске оттока система автоматически формирует персональное предложение или задачу для retention-менеджера до того, как клиент уйдет к конкуренту.
Ключевые вызовы и системные ограничения при внедрении
Несмотря на очевидную выгоду, большинство проектов в сфере искусственного интеллекта сталкиваются со специфическими барьерами страховой отрасли:
Качество входных данных от пользователей
В отличие от цеховых камер с фиксированным светом и ракурсом, страховые компании получают от клиентов хаотичный контент: смазанные кадры, перекрытия объектива пальцами, съемку в темноте, под дождем или на загрязненном автомобиле. Без предварительного слоя фильтрации датасета нейросеть дает высокий процент ложных срабатываний.
Субъективизм независимой оценки и человеческий фактор
При классической схеме урегулирования компания опирается на сторонние экспертные организации
Это формирует операционный лаг от 3 до 9 дней и снижает прозрачность всего цикла
Визуальный осмотр человеком неизбежно влечет за собой субъективность: границы между "ремонтом" и "заменой" детали часто размыты. В результате страховая компания сталкивается с неконтролируемыми расхождениями в калькуляциях и риском необоснованного завышения итоговой стоимости ремонта
[Стандартный процесс]: ДТП ──► ГИБДД ──► Сторонний оценщик (3-9 дней ) ──► Выплата
[Процесс с ИИ]: ДТП ──► Фото/Видео в App ──► Нейросеть (1-5 мин) ──► Авторасчет ──► Выплата
Динамика автопарка и санкционные трансформации
За последние несколько лет структуру авторынка РФ и СНГ кардинально изменил массовый приток китайских брендов, а также устаревание парка европейских и японских машин. Нейросети, обученные на стандартных датасетах 2020 года, часто путают конструктивные особенности современных азиатских кузовов или вовсе не идентифицируют автомобиль.
Интеграционные барьеры и связка с IT-инфраструктурой
Способность нейросети найти повреждение на бампере — это лишь первый шаг.
В отрыве от бизнес-систем алгоритм бесполезен: он выдает класс дефекта, а страховой компании нужна сумма к выплате. Чтобы решение работало автономно, требуется выстроить двусторонний обмен данными по API сразу в двух направлениях:
- Внешние каталоги цен и нормо-часов: система должна в реальном времени подтягивать актуальные прайс-листы поставщиков запчастей. Здесь возникает сложность с фрагментацией рынка: алгоритму нужно корректно агрегировать цены как из официального «белого» импорта, так и с «серого» рынка деталей, а также опираться на справочники нормо-часов СТО.
- Внутренние системы заказчика (Core Insurance Systems): модуль видеоаналитики необходимо бесшовно встроить в существующий легаси-контур страховой компании. Нейросеть должна автоматически забирать вводные данные (год выпуска машины, покрытие полиса, прошлые ДТП) из корпоративной базы и возвращать сформированную смету напрямую в CRM или мобильное приложение клиента.
Практический кейс NeuroCore: урегулирование убытков автострахования с помощью компьютерного зрения
Проблема
Традиционный процесс оценки ущерба после ДТП занимает в среднем от 3 до 9 дней.
Страховые компании вынуждены полагаться на сторонних экспертов-оценщиков, что не только замораживает процесс выплаты, но и формирует риск необоснованного завышения итоговой сметы.
Ручной контроль тысяч заявок масштабируется только за счет пропорционального расширения штата экспертов, что напрямую увеличивает операционные издержки страхового бизнеса.
Почему здесь необходим ИИ
Классическая программная автоматизация не способна анализировать неструктурированные визуальные данные: пользовательские фотографии и видео, снятые с разных ракурсов, при плохом освещении, бликах или на загрязненном кузове.
Искусственный интеллект встраивается в процесс, чтобы решить сразу комплекс задач, недоступных обычным алгоритмам: распознать тип повреждения (царапина, глубокая вмятина, трещина оптики), оценить его тяжесть и сопоставить текущее состояние автомобиля с архивом фотографий на момент продажи полиса, чтобы исключить попытки получить выплату за старые дефекты.
Какое решение мы предлагаем
Мы внедряем пайплайн на базе компьютерного зрения (архитектуры YOLO и R-CNN), который бесшовно интегрируется по API во внутреннюю базу данных страховой компании или ее мобильное приложение.
- Умный препроцессинг: система принимает медиафайлы от клиента, самостоятельно нарезает видео на кадры и фильтрует смазанные или засвеченные изображения, повышая качество данных на входе.
- Детекция и классификация: нейросеть сканирует кузовные элементы, выявляет аномалии, накладывает на них ограничивающие рамки (Bounding Boxes) и классифицирует повреждение с указанием вероятности в процентах.
- Бесшовная передача: структурированный отчет в формате JSON уходит в учетную систему страховщика для финального кросс-чека с каталогами цен на детали и нормо-часы.
Целевые метрики и бизнес-результат
Перевод первичного осмотра на алгоритмическую базу кардинально меняет экономику процесса:
- Ускорение: время обработки заявки и расчета ущерба сокращается с нескольких дней до 1–5 минут.
- Точность классификации: после периода обкатки и дообучения на историческом датасете заказчика модели достигают точности выявления дефектов в 90% и выше.
- Снижение издержек: компания отказывается от оплаты услуг независимых оценщиков на типовых ДТП и исключает риск искусственного завышения чека.
- Драйвер продаж: техническая возможность перевести деньги клиенту в течение 30 минут после аварии становится ключевым конкурентным преимуществом для роста клиентской базы в сегментах обязательного страхования.
Кейс полностью смотрите на странице
Зачем страховым компаниям внедрять искусственный интеллект
Машинное обучение в страховании ценно через измеримые бизнес-метрики. Интеграция компьютерного зрения, NLP и предиктивных моделей в контур Core Systems дает страховому бизнесу четыре ключевых эффекта:
- Кратно ускоренное урегулирование: сокращение времени обработки стандартных заявок с нескольких дней до 1–5 минут выводит клиентский опыт на принципиально новый уровень, превращая скорость выплаты в главный инструмент маркетингового отрыва от конкурентов.
- Устранение операционных издержек: автоматизация рутинных проверок и первичного анализа снижает нагрузку на экспертный штат, позволяя масштабировать бизнес без линейного раздувания штата бэк-офиса.
- Контроль рисков и фрода: исключение человеческого фактора, проверка истории объектов и автоматическое выявление аномалий защищают компанию от неконтролируемого завышения выплат и мошеннических схем.
- Прозрачная экономика и управляемость: перевод ручных регламентов в цифровой формат дает руководству точную аналитику по всем процессам в реальном времени.
Заключение
Интеграция искусственного интеллекта в сферу страхования окончательно перестала быть имиджевым экспериментом и превратилась в базовое условие операционной эффективности. В условиях кадрового голода, растущих издержек и жесткой конкуренции за клиента выигрывают те компании, которые первыми переводят андеррайтинг, антифрод и урегулирование убытков на интеллектуальный контур.
Команда NeuroCore специализируется на разработке и внедрении заказных решений на базе компьютерного зрения, NLP и предиктивной аналитики. Мы помогаем страховым компаниям интегрировать ML-модели в действующую инфраструктуру, адаптируя алгоритмы под специфику ваших процессов и бизнес-целей.
Если вы оцениваете потенциал автоматизации в своих продуктах — оставьте заявку, и мы проведем экспертный аудит вашей задачи, предложив оптимальную архитектуру пилотного проекта: